
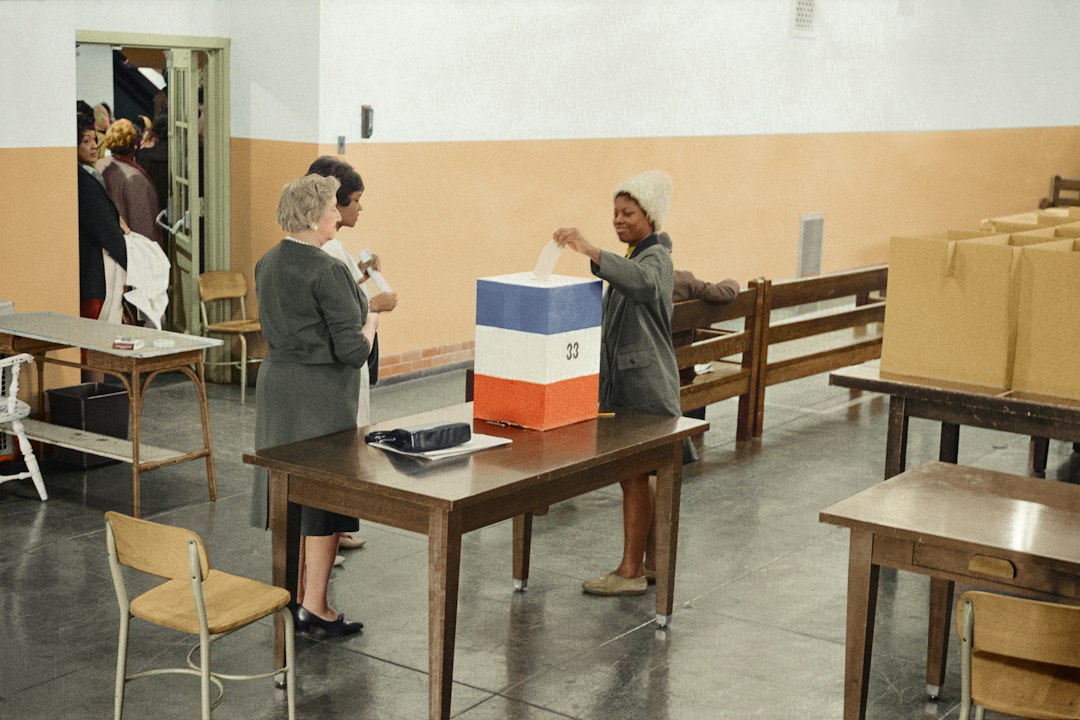
📌 주제와 소재
이 글은 미국 중간선거가 주식시장에 미치는 영향과 역대 통계 데이터를 분석하고, 2026년 중간선거 증시 전망을 다룬 가이드입니다. S&P 500 지수, 의회 권력 지형, 그리고 다양한 경제 지표를 활용하여 정치적 불확실성 소멸에 따른 주가 흐름과 투자 전략을 설명합니다.
📌 목차
- 1. 시장 현황 & 최신 지표 흐름: 정치 사이클과 자본시장의 구조적 상관성
- 2. 핵심 지표 대조 분석표: 역대 선거 주기 및 의회 구도별 성과 비교
- 3. 역대 중간선거의 계량적 데이터: ‘선거 후 12개월 100% 상승’의 실체
- 4. 의회 권력 지형과 ‘교착 상태(Gridlock)’의 메커니즘
- 5. 숨겨진 디테일: 통계의 이면과 정치 공학적 유동성 왜곡
- 6. 2026년 미국 중간선거 지형 분석 및 주가 시나리오 예측
- 7. 투자 포인트 & 기회 분석: 섹터별 수혜 대조 및 수급 경로
- 8. 주요 리스크 요인 & 방어 전략: 통계 실패 가능성에 대비하는 법
- 9. 포트폴리오 세부 운용 가이드: 진입 시점과 실행 매뉴얼
- 10. 전문가 제언 & 향후 전망 요약
1. 시장 현황 & 최신 지표 흐름: 정치 사이클과 자본시장의 구조적 상관성
미국 주식시장은 역사적으로 워싱턴 D.C.의 정치 일정과 불가분의 관계를 맺으며 순환해 왔습니다. 4년마다 치러지는 미국 대통령 선거의 정중앙 지점, 즉 집권 2년 차 11월 첫째 월요일 다음 화요일에 실시되는 미국 중간선거(Midterm Election)는 연방 하원의원 435석 전원과 상원의원 100석 중 3분의 1(통상 33~35석), 그리고 30여 개 주 이상의 주지사를 일제히 교체하는 초대형 정치 이벤트입니다. 2026년 11월 3일로 예정된 차기 중간선거 역시 연방 하원 435석 전체와 상원 35석, 39개 주 및 자치령 주지사 선거가 동시에 치러집니다.
금융시장에서 중간선거가 갖는 본질은 단순한 정치적 승패를 넘어섭니다. 1967년 예일 허쉬(Yale Hirsch)가 『주식 트레이더 연감(Stock Trader’s Almanac)』을 통해 정립한 ‘대통령 선거 4년 주기 이론(Presidential Election Cycle Theory)’에 따르면, 4년 주기 중 집권 2년 차는 정치적 지지율 하락, 정책 혼선, 의회 권력 교체 가능성으로 인해 역사적으로 변동성이 가장 높고 지수 수익률이 저조한 해로 분류됩니다. 그러나 역설적으로 선거 당일 직후 불확실성이 소멸하면서 미 증시 역사상 가장 강력한 랠리가 집권 3년 차(대선 직전 해)까지 이어지는 특성을 보입니다.
특히 2026년 국면은 백악관 행정부의 국정 수행 능력에 대한 전면적인 ‘중간평가(Referendum)’ 성격을 띱니다. 대규모 관세 조치, 감세 연장 및 재정 지출을 둘러싼 세제개편안, 정부 규제 철폐, 그리고 연방준비제도(Fed)의 금리 사이클과 인플레이션 잔존 압력이 첨예하게 맞물려 있습니다. 의회의 다수당 지형이 유지될지, 여소야대의 ‘분할 의회(Divided Government)’로 재편될지가 글로벌 자본 배분의 핵심 잣대로 작용하고 있습니다.
2. 핵심 지표 대조 분석표: 역대 선거 주기 및 의회 구도별 성과 비교
역대 중간선거 주기와 의회 권력 지형에 따른 정량적 지표를 대조 정리한 데이터는 다음과 같습니다. 투자 판단에 앞서 각 주기별 변동성과 수익률 편차를 정량적으로 확인하는 작업이 선행되어야 합니다.
| 분류 기준 | 세부 구분 및 권력 형태 | S&P 500 연평균 수익률 | 연중 최대 낙폭(MDD) | 시장 지배적 특징 |
|---|---|---|---|---|
| 대통령 4년 주기 | 1년 차 (포스트 대선) | +7.0% ~ +9.5% | -13% 수준 | 신정부 출범 및 정책 기대감 유입 |
| 2년 차 (중간선거 연도) | +4.0% ~ +7.5% | -19% (변동성 극대) | 정책 마찰 누적, 선거 전 극심한 조정 | |
| 3년 차 (사전 대선 연도) | +15.5% ~ +17.0% | -11% 수준 | 4년 주기 중 가장 압도적인 상승 탄력 | |
| 4년 차 (대선 연도) | +10.0% ~ +11.5% | -12% 수준 | 재선용 경기 부양책 및 안정적 우상향 | |
| 의회 권력 지형 | 분할 의회 (Gridlock) | +13.5% ~ +15.8% | 비교적 안정적 | 상호 견제로 급진 법안 저지, 예측 가능성 최고 |
| 공화당 스윕 (행정+상·하원) | +12.0% ~ +13.0% | 보통 | 감세 및 규제 완화 수혜 vs 재정적자 우려 | |
| 민주당 스윕 (행정+상·하원) | +9.8% ~ +10.5% | 다소 높음 | 친환경·인프라 지출 vs 법인세 인상 압박 |
3. 역대 중간선거의 계량적 데이터: ‘선거 후 12개월 100% 상승’의 실체
월가와 주요 기관 투자자들이 중간선거를 주목하는 이유는 통계적 일관성 때문입니다. 도이치방크(Deutsche Bank), LPL 파이낸셜(LPL Financial), 캐피털 그룹(Capital Group) 등의 장기 시계열 분석에 따르면, 1950년부터 2022년까지 치러진 19차례(1946년 기준 20차례)의 모든 중간선거에서 S&P 500 지수는 선거 종료 후 12개월 동안 단 한 번의 예외도 없이 100% 상승했습니다. 이는 통계학적으로 높은 신뢰수준을 보이는 패턴입니다.
선거 후 12개월 평균 +15~16% 상승과 저점 반등률
중간선거 종료 후 12개월 동안 S&P 500 지수의 평균 상승률은 +15.0% ~ +16.3% 수준으로 집계됩니다. 동일 기간 비선거 연도의 평균 연간 상승률인 약 7~8%와 비교하면 2배에 달하는 수치입니다. 선거 후 3개월 시점의 상승 확률 역시 약 73%~80%에 달합니다.
특히 주목할 지표는 ‘연중 저점 대비 반등률(Trough-to-Peak)’입니다. 스트라테가스(Strategas) 집계에 따르면, 중간선거 연도에 형성된 연중 저점으로부터 1년 뒤 지수 평균 상승률은 +32.0%에 달했습니다. 선거 국면에서 공포심에 매도한 투자자와 바닥권에서 진입한 투자자 간의 수익률 격차가 극단적으로 벌어지는 지점입니다.
도이치방크(Deutsche Bank) 리서치팀: “미국 중간선거는 역사적으로 월가가 보유한 가장 강력하고 신뢰성 높은 증시 매수 시그널 중 하나다. 2차 대전 이후 19번의 선거에서 1년 뒤 지수가 100% 상승했다는 데이터는 우연의 일치가 아니며, 정치 불확실성 소멸에 따른 강력한 기술적 안도 랠리를 증명한다.”
연중 최대 낙폭 -19%가 의미하는 변동성의 본질
선거 후의 상승 뒤편에는 조정 과정이 선행할 수 있습니다. 중간선거 연도의 S&P 500 연중 고점 대비 평균 최대 낙폭(Max Intra-year Drawdown)은 -19%로 나타납니다. 4년 주기 중 다른 3개 연도의 평균 낙폭인 -13%보다 변동성이 46%가량 확대되는 수치입니다.
이는 집권 2년 차에 행정부의 초기 공약이 의회와 충돌하며 생기는 입법 정체, 세부 정책 집행에 따른 시장 참여자들의 마찰적 비용, 그리고 선거 결과에 대한 예측 불확실성이 복합적으로 작용한 결과로 풀이됩니다. 즉, 연중 -15% 이상의 깊은 골짜기가 형성되지 않고서는 선거 후의 랠리 역시 성립하기 어렵다는 통계적 함의를 지닙니다.
최근 선거 사례 검증: 2018년과 2022년의 시장 궤적
가장 최근 치러진 두 차례의 중간선거는 이 이론의 유효성을 실증합니다.
- 2018년 중간선거: 미·중 무역전쟁 격화와 연준의 양적긴축(QT) 여파로 지수가 연간 -4.4%를 기록하며 조정을 겪었습니다. 그러나 선거가 끝난 이듬해인 2019년(집권 3년 차)에는 S&P 500이 +28.9% 폭등하며 역대급 강세장을 연출했습니다.
- 2022년 중간선거: 가파른 기준금리 인상(자이언트 스텝) 충격으로 선거 직전인 10월 12일 S&P 500이 3,491.58포인트까지 급락(-25% 이상 조정)했습니다. 그러나 선거를 기점으로 불확실성이 걷히며 이후 12개월 동안 20% 이상 급반등, 2023년의 대세 상승장으로 직행했습니다.
4. 의회 권력 지형과 ‘교착 상태(Gridlock)’의 메커니즘
선거의 승패 결과가 주가에 미치는 영향은 대중의 직관과 상반되게 전개되는 경우가 많습니다. 일반 유권자들은 행정부와 입법부를 한 정당이 장악해 국정이 일사천리로 추진되는 구조를 효율적이라 생각하지만, 금융시장은 정반대의 구도를 가장 선호합니다.
분할 의회가 최상의 연평균 수익률(+13.5%~+15.8%)을 내는 이유
역사적 데이터에 따르면, 행정부와 의회가 양분되거나 상원과 하원의 다수당이 서로 갈라서는 ‘분할 의회(Divided Government / Gridlock)’ 체제에서 S&P 500의 연평균 수익률은 +13.5% ~ +15.8%로 가장 높은 성과를 기록했습니다.
캐피털 그룹(Capital Group) 거시전략 보고서에 따르면, 대통령 소속 정당은 과거 23차례의 선거 중 평균 27석의 하원 의석과 3석의 상원 의석을 상실했습니다. 시장은 이러한 의석 감소를 선거 수개월 전부터 선반영합니다. 권력 분립으로 급진적 법안 처리가 불가능해지는 교착 상태를 금융시장은 긍정적 촉매로 수용합니다.
댄 클리프턴(Dan Clifton, Strategas Research Partners 정책 전략 총괄): “중간선거 연도의 주가 조정은 고통스럽지만, 선거일이 도래하는 것 자체가 증시에는 가장 확실한 해열제 역할을 한다. 어느 당이 승리하든 상관없이 이벤트 종료 자체가 긍정적 촉매로 작용해 1년 뒤 평균 32%의 저점 반등을 견인해 왔다.”
원내 독점(Unified Government) 체제의 한계와 시장의 기회비용
반면 특정 정당이 백악관과 상·하원을 모두 독식하는 이른바 ‘스윕(Sweep)’ 체제는 상대적으로 지수 상승률이 낮게 측정됩니다.
- 공화당 스윕(+12.0% ~ +13.0%): 법인세 인하와 에너지·금융 규제 완화라는 명확한 기업 친화적 호재가 존재하지만, 대규모 감세로 인한 연방 재정적자 폭증과 국채 발행 급증이 시장 금리를 밀어 올려 주식 밸류에이션 확장을 제약하는 상쇄 효과가 발생합니다.
- 민주당 스윕(+9.8% ~ +10.5%): 친환경 에너지 및 사회간접자본(인프라) 투자 확대는 관련 섹터에 수혜를 주지만, 법인세율 인상 압박과 빅테크 반독점 규제, 약가 통제 법안 통과 우려가 지수 전반의 멀티플을 압축시킵니다.
월가가 ‘입법 마비’를 사랑하는 금융공학적 배경
대중은 법안 통과가 지연되는 의회의 무능을 비판하지만, 자본시장 참여자들에게 법안이 통과되지 않는 상태는 가장 계산하기 쉬운 환경입니다. 급진적인 세제 개혁, 규제 신설, 비용 유발 법안이 상원과 하원의 문턱을 넘지 못하고 폐기되면, 기업들은 향후 2년간 세율과 인건비, 환경 규제 리스크를 상수로 고정해 두고 설비투자(CAPEX) 및 자사주 매입 계획을 공격적으로 집행할 수 있게 됩니다.
5. 숨겨진 디테일: 통계의 이면과 정치 공학적 유동성 왜곡
계량 데이터는 강력한 나침반이지만, 맥락 없이 맹신할 경우 치명적인 함정에 빠질 수 있습니다. 과거 통계의 특이점과 선거 전후의 정책 왜곡 현상을 정밀하게 해체해 보아야 합니다.
1987년 블랙 먼데이의 착시와 1년 통계의 맹점
중간선거 후 12개월 100% 상승 통계에는 대표적인 착시 사례가 존재합니다. 바로 1986년 11월 레이건 정부 중간선거 이후의 궤적입니다. 선거일 기준 12개월 뒤 S&P 500 지수는 +3.1% 상승으로 최종 마감되어 ‘100% 상승 공식’ 목록에 정상 반영되어 있습니다.
그러나 그 12개월의 끝자락이었던 1987년 10월 19일, 미 증시는 단 하루 만에 -20.4% 폭락하는 ‘블랙 먼데이(Black Monday)’를 겪었습니다. 1년이라는 측정 기간의 시작과 끝만 보면 플러스 수익률이지만, 보유 기간 내에 극단적인 시스템 리스크가 터져 나올 수 있음을 시사합니다. 통계 수치 뒤에 가려진 시계열 변동성을 함께 확인해야 하는 이유입니다.
백악관의 선거용 유동성 공급과 선거 후 ‘청구서’ 효과
선거를 앞둔 백악관 행정부는 지지율 방어를 위해 모든 행정 권한을 동원합니다. 이는 시장의 계절적 왜곡을 초래하는 주요 요인입니다.
- 유가 통제: 여름철 드라이빙 시즌을 전후해 인플레이션 자극을 막고자 전략비축유(SPR)를 전격 방출합니다.
- 재정 지출 전진 배치: 집행 가능한 보조금과 학자금 대출 완화 조치 등을 선거 전 상반기~3분기에 집중 배정합니다.
- 국채 발행 왜곡: 장기 국채금리가 급등하면 모기지 금리와 주식 시장이 타격을 입으므로, 재무부는 10년·30년물 장기채 대신 단기 국채(T-Bills) 비중을 일시적으로 대폭 늘려 시장의 기간 프리미엄을 억누릅니다.
이러한 인위적 조치들은 선거가 종료된 후 청구서로 돌아옵니다. 고갈된 비축유를 재구매해야 하고, 단기물로 메워둔 국채 발행 구조를 정상화하는 과정에서 장기 금리가 재차 튀어 오르는 후폭풍이 선거 익년 초에 빈번히 관측됩니다.
6. 2026년 미국 중간선거 지형 분석 및 주가 시나리오 예측
2026년 11월 3일 치러질 선거는 복잡한 매크로 사이클과 맞물려 있습니다. 현재 의회 지형과 최근 여론 추이를 기반으로 한 증시 시나리오는 다음과 같이 압축됩니다.
2026년 11월 3일 선거의 기본 구도와 의회 장악 확률
2026년 의회 선거의 관전 포인트는 하원 435석 전원과 상원 35석(정기 33석 및 특별선거)의 향방입니다. 현재 하원은 공화당과 민주당이 근소한 의석 차로 대치하는 박빙 구조입니다. 역대 중간선거에서 집권당이 평균 27석 안팎의 하원 의석을 상실했다는 역사적 평균 회귀 성향, 집권 중반기 유권자의 피로도 등을 감안할 때 하원의 권력 이동 가능성이 금융시장의 메인 시나리오로 부상하고 있습니다.

반면 상원의 경우 이번 선거에서 교체되는 35석 중 다수가 공화당 우세 지역구이거나 경합지라는 구조적 지형으로 인해, 공화당이 다수당 지위를 방어하거나 팽팽한 양분 구도를 형성할 확률이 상대적으로 높게 산출됩니다. 찰스 슈왑(Charles Schwab) 거시 분석실 역시 2026년 선거 지형이 의회 권력의 양분을 시사하고 있으며, 이는 기업들에게 대규모 증세나 파괴적인 독점 규제가 상·하원의 벽을 넘지 못할 것이라는 예측 가능성을 제공한다고 평가합니다.
시나리오별 주가 궤적: 분할 의회 vs 정당 스윕
- 시나리오 A: 분할 의회 형성 (확률 가장 유력)
행정부와 하원 권력이 갈라서는 전통적 교착 상태(Gridlock)입니다. 대규모 세법 개정안이나 관세 정책 중 의회 승인이 필요한 영역에서 급진적 노선이 차단됩니다. 불확실성 소멸과 함께 S&P 500은 역사적 평균치인 +15% 이상의 강력한 안도 랠리를 2027년 상반기까지 이어갈 가능성이 높습니다. - 시나리오 B: 여당(공화당)의 상·하원 수성 (스윕 지속)
법인세 인하 기조 연장과 화석에너지·전통 방산·금융 부문의 규제 완화 모멘텀이 극대화됩니다. 그러나 재정적자 확대에 따른 미국채 금리 급등(Term Premium 발작)이 기술 성장주의 멀티플을 압박하여 지수 상승 폭은 연 +10~12% 수준으로 제약될 수 있습니다. - 시나리오 C: 야당(민주당)의 상·하원 전면 탈환
백악관 행정부에 대한 고강도 청문회와 예산안 부결 압박이 심화되며 일시적인 정치적 혼선이 증시를 흔들 수 있습니다. 다만 법인세 인상안 등은 대통령의 거부권(Veto)에 가로막히므로 실질적 타격은 제한적이며, 친환경·헬스케어 섹터를 중심으로 차별화 장세가 나타날 것으로 분석됩니다.
예측 시장(Prediction Markets)과 CNN 공포지표를 통한 실시간 모니터링
2020년대 들어 폴리마켓(Polymarket), 칼시(Kalshi) 등 블록체인 및 금융 기반 예측 시장의 베팅 데이터가 전통 여론조사보다 월가의 신뢰를 얻고 있습니다. 선거 3~6개월 전부터 형성되는 예측 시장의 의회 장악 확률은 S&P 500 선물 및 CBOE 변동성 지수(VIX)와 실시간으로 연동됩니다.
통상 선거 직전인 9~10월에는 CNN 공포·탐욕 지수가 20선 미만의 ‘극단적 공포(Extreme Fear)’ 영역으로 진입하는 경향을 보입니다. 이때 형성되는 대중적 비관론과 예측 시장의 확률 변동을 모니터링하는 것이 저점 판별의 핵심 선행 지표가 됩니다.

7. 투자 포인트 & 기회 분석: 섹터별 수혜 대조 및 수급 경로
정치 이벤트는 거시 지수의 반등뿐만 아니라 업종별 주도주 재편을 동반합니다. 선거 결과와 의회 역학에 따른 수혜 섹터를 사전에 대조해 포트폴리오를 구성해야 합니다.
선거 결과별 유망 섹터 대조 매트릭스
- 공화당 선전 및 방어 시:
- 전통 에너지(XLE): 석유·가스 시추 인허가 확대, 파이프라인 규제 철폐.
- 방위산업(ITA): 국방 예산 증액 기조 유지 및 지정학적 안보 공급망 수혜.
- 대형 금융(XLF): 바젤 III 등 은행 자본 건전성 규제 완화 및 M&A 심사 기준 완화.
- 민주당 약진 및 하원 탈환 시:
- 신재생 에너지(ICLN): 청정에너지 세액공제 및 인프라 지원 정책 유지.
- 헬스케어 및 바이오(XLV): 공공 의료 지원 확대, 필수 의료 보조금 유지.
- 필수소비재(XLP): 저소득층 대상 복지 예산 방어에 따른 소비 방어력 입증.
- 분할 의회(Gridlock) 확정 시 공통 수혜:
- 빅테크 및 대형 기술주(XLK): 온라인 플랫폼 독점 규제 및 AI 관련 급진적 입법 시도가 원천 차단되며 밸류에이션 안정화.
외국인 및 기관 투자자의 자금 유입 경로
중간선거 전 2~3개월 동안 헤지펀드와 기관 투자자들은 리스크 노출을 줄이기 위해 현금 비중을 극대화하고 주식 비중을 중립 이하로 축소합니다. 그러나 투표가 종료되는 11월 둘째 주부터는 결과의 내용과 무관하게 불확실성 해소에 따른 ‘숏커버링(공매도 포지션 청산)’과 ‘포모(FOMO, 소외 불안) 매수세’가 일시에 유입됩니다. 이 자금 흐름이 11월 중순부터 12월 연말 산타 랠리, 이듬해 1월 효과로 이어지는 구조적 동력을 만듭니다.

8. 주요 리스크 요인 & 방어 전략: 통계 실패 가능성에 대비하는 법
역사적 100% 상승 통계는 강력한 가이드라인이지만 원금 보장형 상품이 아닙니다. 정치 사이클보다 더 상위에 위치한 거시경제 변수와 금융 충격 리스크를 통제해야 합니다.
매크로 충격 변수: 인플레이션 리바운드와 통화정책 충돌
선거 결과가 증시에 우호적으로 도출되더라도, 유가 급등이나 공급망 교란으로 인해 인플레이션이 재차 반등할 경우 연방준비제도(Fed)가 금리 인상 카드를 꺼내들 수 있습니다. 금리 인하 사이클이 훼손되면 선거 후 랠리의 지속성은 치명타를 입습니다. 선거 변수는 매크로 펀더멘털의 종속변수임을 잊지 말아야 합니다.

변동성 마모(Beta Slippage)와 레버리지 상품의 위험성
선거 전후의 변동성을 노리고 TQQQ, SOXL, UPRO 등 3배 레버리지 ETF에 조기 진입하는 전략은 매우 위험합니다. 8월부터 10월까지 횡보 하락장이 지속되는 동안 변동성 마모 현상이 발생하여 기초 자산이 본래 가격을 회복하더라도 레버리지 계좌는 원금을 상당 부분 잃게 됩니다. 레버리지 활용은 선거 직후 방향성이 확인된 시점으로 제한해야 합니다.
아누 가거(Anu Gaggar, Fidelity Investments 자본시장 전략 부사장): “투표는 기표소에서 하고, 포트폴리오에서 투표하려 들지 마라(Vote in the booths, not in your portfolios). 선거를 앞둔 시장 부진은 특정 정당에 대한 호불호 때문이 아니라 단지 정책적 불확실성 때문이다. 억측에 근거해 포트폴리오를 흔들면 뒤따라오는 폭발적 반등을 놓치게 된다.”
9. 포트폴리오 세부 운용 가이드: 진입 시점과 실행 매뉴얼
중간선거 연도의 시장 패턴을 수익으로 연결하기 위한 실질적인 계좌 운용 매뉴얼과 절차는 다음과 같이 정형화할 수 있습니다.
최적의 분할 매수 윈도우: 9월 말 ~ 10월 중순
역사적으로 중간선거 연도의 지수 바닥은 9월 말에서 10월 중순 사이에 대부분 형성되었습니다. 이른바 9월의 계절적 조정기(September Effect)부터 10월 말까지 현금을 3~4회에 걸쳐 균등 분할 매수(Dollar-Cost Averaging)하는 전략이 감정적 뇌동매매를 방지하는 가장 안전한 실행법입니다.
추천 포트폴리오 자산 배분 비중
- 코어 자산 (60~70%) — 광범위 시장 지수 ETF
- SPY / VOO / IVV: S&P 500 지수를 1배 추종하는 표준형 상품. 과거 19차례 선거 후 100% 확률로 평균 15% 이상 상승한 실증 데이터의 직접 수혜 자산.
- QQQ: 나스닥 100 지수 추종 ETF. 교착 의회 형성 시 성장주 멀티플 확장의 수혜를 집중 향유.
- 새틀라이트 자산 (30~40%) — 전술적 섹터 ETF
- SCHD / XLP: 선거 전 3분기 변동성 구간에서 배당 수익 및 하방 경직성을 확보하기 위한 방어형 자산.
- XLK / XLV: 분할 의회 확정 시 규제 리스크 해소로 밸류에이션 리레이팅이 예상되는 대표 테크 및 헬스케어 자산.
- XLE / ITA: 공화당 수성 시 단기 모멘텀이 강화되는 에너지 및 방산 테마 자산.
개인 투자자 실전 체크리스트 및 주의사항
- 선거일 이전(8~10월) 쏟아지는 언론의 비관적 헤드라인에 휘둘려 핵심 우량주를 패닉 셀(Panic Sell)하지 않습니다.
- 예측 시장(Polymarket 등)의 배팅 승률을 주 1회 확인하여 분할 의회 확률의 유지 여부를 트래킹합니다.
- 선거 결과 집계가 지연(우편투표 집계로 며칠간 승자 미확정)되더라도, 이는 일시적 노이즈에 불과하므로 11월 중순까지 매수 기조를 유지합니다.
※ 본 분석에 수록된 금융 데이터와 역사적 통계는 과거의 추세이며 미래의 수익을 보장하지 않습니다. 구체적인 세제 혜택, 금융상품 가입 조건 및 투자 집행은 개별 금융기관의 공식 안내와 약관 심사가 우선하므로 본인의 투자 성향에 맞춘 신중한 접근이 요구됩니다.
10. 전문가 제언 & 향후 전망 요약
미국 중간선거는 정치적 격변의 장이지만, 자본시장 관점에서는 축적된 데이터가 가장 명확하게 작동해 온 계절적 기회입니다. 집권 2년 차 상반기부터 누적된 정책 불확실성과 변동성은 주식시장을 -19% 수준까지 끌어내리며 투자자들의 인내심을 시험하지만, 선거일이 지나면 정치적 불확실성의 안개가 걷히며 1년 뒤 +15~16% 수준의 반등을 일관되게 선사해 왔습니다.
2026년 11월 3일 선거 역시 백악관과 의회 간의 권력 재편, 상·하원 분할 여부를 둘러싸고 선거 직전까지 극심한 심리적 공포와 가격 조정을 유발할 것으로 전망됩니다. 그러나 역사적 데이터가 증명하듯, 금융시장이 진정으로 두려워하는 것은 특정 정당의 승리가 아닌 ‘결과의 불확실성’ 그 자체입니다. 분할 의회가 완성되어 급진적 규제가 억제되든, 단일 정당이 수성하여 일관된 정책이 드라이브를 걸든, 선거 종료는 그 자체로 가장 신뢰도 높은 유동성 안도 랠리의 신호탄이 될 것입니다. 데이터에 기반한 침착한 분할 매수와 섹터별 분산 전략이야말로 2026년 중간선거 국면을 계좌 도약의 기회로 전환하는 유일한 해법입니다.
ℹ️ 이 글은 AI 도구의 도움을 받아 초안을 작성한 뒤, 게시 전 사람이 검수·수정했습니다. · 원문 보기: AdEngine-X
댓글 남기기